Préstamos DSCR en Nueva Jersey
Compre o refinancie una propiedad en renta con la renta de la propiedad, no con sus declaraciones de impuestos. Sin documentos de ingresos, cierre en su LLC, hasta 20 propiedades financiadas.
¿Qué es un préstamo DSCR?
Un préstamo DSCR es una hipoteca para propiedad de inversión que se evalúa con base en la propiedad y no en usted. DSCR significa razón de cobertura del servicio de la deuda: la renta mensual de la propiedad dividida entre su pago mensual completo. Si la renta cubre el pago, el préstamo funciona. Sus W-2, declaraciones de impuestos y razón deuda-ingreso personal nunca entran al expediente.
Por eso los inversionistas de Nueva Jersey lo eligen. Compradores independientes cuyas deducciones reducen su ingreso gravable, propietarios con portafolio que ya tocaron el tope convencional de diez propiedades, y cualquiera que quiera la escritura a nombre de una LLC califican por lo mismo: ¿esta propiedad se paga sola?
Cómo se calcula la razón
PITIA es el pago completo: capital, interés, impuestos, seguro y cuotas de la asociación.
Una razón de 1.14 significa que la renta supera el pago en 14%. Eso califica en la mayoría de los programas, que buscan entre 1.0 y 1.25. En 1.0 la propiedad está en equilibrio; por encima, genera flujo de efectivo.
Requisitos de un préstamo DSCR en Nueva Jersey
Guías típicas del programa. Las condiciones exactas dependen de su crédito, la propiedad y la razón, y su asesor las confirma antes de que se comprometa a algo.
| Requisito | Guía típica |
|---|---|
| Documentos de ingresos | Ninguno. Sin declaraciones de impuestos, W-2, talones de pago ni verificación de empleo. |
| Califica con | La renta de la propiedad dividida entre su pago completo (PITIA). |
| DSCR mínimo | 1.0 califica; 1.25 o más obtiene los mejores términos. Hay ratios de hasta 0.75 y una opción DSCR sin ratio con más pago inicial. Los préstamos de menos de $150,000 necesitan 1.15. |
| Puntaje de crédito | Mínimo de 660. 700 para inversionistas primerizos y solo interés; 720 o más para el préstamo-valor más alto. |
| Depósito | 20–25% habitual. El 20% es el mínimo y requiere un puntaje de crédito de 720 y un ratio de 1.0 o mejor. Por debajo de un ratio de 1.0, espere más. |
| Fondos de regalo | Permitidos en ciertos casos. |
| Relación préstamo-valor | Hasta 80% para compra y refinanciamiento de tasa y plazo; hasta 75% para retiro de efectivo en los expedientes más sólidos, y el retiro de efectivo por encima de 65% de préstamo-valor tiene un tope de $750,000. Las propiedades de 2–4 unidades y los condominios se detienen en 80%; un mercado en declive resta 5%. |
| Montos del préstamo | De $100,000 a $3 millones. |
| Reservas | De 3 a 12 meses del pago completo según el monto del préstamo: 3 meses hasta $500,000, 6 meses hasta $1.5 millones, 12 meses por encima de eso. Nada adicional por sus otras propiedades, y el efectivo retirado puede contar. |
| Plazos | Tasa fija a 15, 30 y 40 años y ARM. La opción de solo interés (10 años, luego 20 o 30 amortizando) requiere un puntaje de crédito de 700 y 75% de préstamo-valor o menos. |
| Prepago | Opcional en muchos casos: aceptar una penalidad por prepago reduce la tasa y los costos, pero no siempre se exige. |
| Titularidad | A su nombre personal o a nombre de una LLC, corporación o fideicomiso. Los préstamos a entidades llevan una garantía personal, y todos los que figuran en el título de la entidad deben ser prestatarios del préstamo. |
| Propiedades financiadas | Hasta 20 propiedades financiadas por prestatario, y hasta diez préstamos o $5 millones con nosotros. Cada propiedad se evalúa por su propio ratio. |
| Quién puede solicitar | Ciudadanos de EE. UU., residentes permanentes, residentes no permanentes (máximo 75% de préstamo-valor), extranjeros y titulares de ITIN. |
La letra pequeña
Directamente de nuestras guías de suscripción DSCR. Su asesor confirma lo que aplica a su expediente.
El mínimo es un ratio de 0.75. Hay una opción sin ratio disponible con restricciones, y los préstamos de menos de $150,000 necesitan un ratio de 1.15.
Diez años de solo interés, luego 20 o 30 años amortizando. Requiere un puntaje de crédito de 700 y 75% de préstamo-valor o menos (70% cuando el ratio está entre 0.75 y 0.99). No disponible con la opción sin ratio.
Se requiere una garantía personal en todo préstamo a una entidad, y todos los que figuran en el título de la entidad deben ser prestatarios del préstamo.
Ni usted, ni los miembros de su LLC ni ningún familiar pueden vivir en la propiedad, y los contratos por habitación o de huéspedes no califican. Firma una declaración jurada de propósito comercial y ocupación al cierre, y el efectivo retirado debe usarse para fines comerciales.
Las propiedades de 2–4 unidades y los condominios, garantizables o no, tienen un máximo de 80% de préstamo-valor. Las cooperativas no son elegibles. Las propiedades rurales califican hasta 20 acres. En un mercado en declive, el préstamo-valor máximo baja 5%.
Doce meses de historial de vivienda verificado en su vivienda principal y en la propiedad del préstamo. Se permite un atraso de 30 días cuando el ratio es 0.75 o mejor; la opción sin ratio requiere 12 meses limpios. Una ejecución hipotecaria, venta corta o bancarrota debe tener tres años o más. Los prestatarios sin 12 meses de historial de vivienda no son elegibles.
La mayor entre su contrato de renta y la renta de mercado del tasador, con la renta de mercado utilizable hasta 120% del contrato. Una compra desocupada usa la renta de mercado sin factor de vacancia. Un refinanciamiento necesita un contrato vigente, con excepciones para rentas de corto plazo, viviendas recién rehabilitadas, financiamiento diferido y propiedades de 2–4 unidades con una unidad vacante anunciada en renta.
Hasta 75% de préstamo-valor, con retiro de efectivo permitido.
Qué puede financiar
Compra, refinanciamiento de tasa y plazo o con retiro de efectivo en propiedad residencial de 1–4 unidades no ocupada por el dueño, en cualquier parte de Nueva Jersey.
No califican: residencias principales, segundas casas ocupadas por el dueño, edificios de cinco o más unidades, uso mixto con más de 25% de espacio comercial, terrenos, construcción y, en la mayoría de los casos, casas prefabricadas.
Las rentas de corto plazo califican, con el verano incluido.
Las tarifas semanales de temporada en Point Pleasant, LBI o Margate pueden cubrir meses de hipoteca. Los programas DSCR que entienden el ingreso de corto plazo usan un historial de reservas o una proyección de mercado, no un contrato de doce meses. Revise la ordenanza de rentas de corto plazo de su municipio y luego corra los números.
DSCR vs. un préstamo convencional de inversión
El convencional es más barato cuando sus ingresos se documentan bien y tiene menos de diez propiedades. El DSCR gana en todo lo demás.
| Característica | Préstamo DSCR | Convencional |
|---|---|---|
| Documentos de ingresos | Ninguno, solo el ingreso de la propiedad | Declaraciones de impuestos, W-2, talones de pago |
| Califica con | Flujo de efectivo de la propiedad (la razón) | Su razón deuda-ingreso personal |
| Propiedades financiadas | Hasta 20 | Máximo diez |
| Escritura a nombre de una LLC | Sí | Solo a nombre personal |
| Cierre típico | Cerca de 30 días | 30–45 días |
| Tasa | Alrededor de 0.5–1.5% más alta | La más baja disponible |
Calculadora DSCR
Entran precio, renta y costos de mantenimiento; salen razón, pago y flujo de efectivo mensual. No se guarda nada y nadie le llama.
Estimaciones solo con fines ilustrativos — no son una cotización de tasa ni un compromiso de préstamo. Los impuestos, el seguro y los términos del programa varían.
¿Cuánto es lo máximo que puedo pagar?
Parta de la renta que espera y la razón que quiere alcanzar. La calculadora deduce el precio de compra más alto que todavía se cubre solo.
Estimaciones solo con fines ilustrativos — no son una cotización de tasa ni un compromiso de préstamo. Los impuestos, el seguro y los términos del programa varían.
¿Soy candidato para un DSCR?
Seis preguntas rápidas. Obtiene una idea de dónde está y qué fortalecería el expediente. No se envía nada.
A su favor
Vale la pena conversar
Una lectura rápida, no una aprobación. Las guías varían por programa y su asesor confirma para qué califica.
La certeza protege su operación
Una fecha de cierre incumplida o una tasa que se mueve después del bloqueo puede arruinar los números de un inversionista. Estas son las tres cosas en las que nos basamos.
Su tasa, bloqueada y respetada
Cuando bloqueamos, el número de su hoja de términos es el número en la mesa de cierre.
Siempre puede comunicarse con su oficial de préstamos
Sobre todo en la última semana. Celular directo, correo directo, una persona real que conoce su expediente.
Cumplimos la fecha de cierre
Procesamiento y suscripción internos, y sin expediente de ingresos que perseguir. La tasación marca el ritmo, no su papeleo.
Un prestamista de Nueva Jersey desde 1999
Con sede en Ocean, NJ. Conocemos los pueblos, las facturas de impuestos y las rentas porque vivimos aquí.
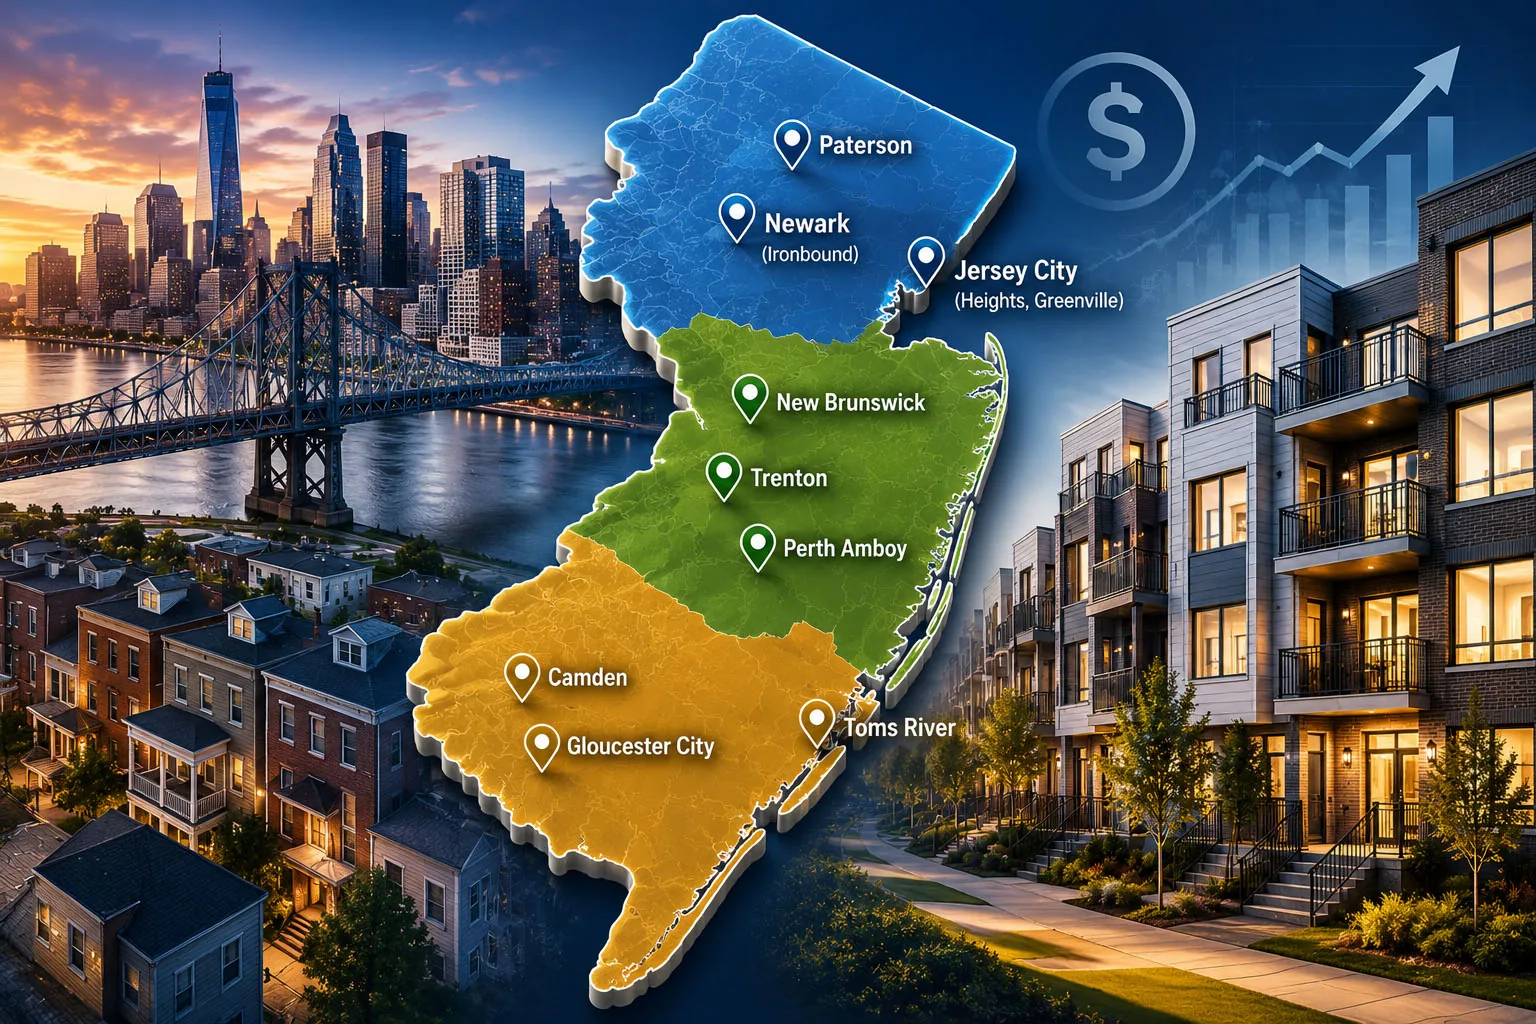
Mercados de renta de Nueva Jersey de un vistazo
La ubicación determina la razón. Los impuestos, la renta alcanzable y el precio de entrada varían muchísimo en el estado; medio punto de tasa de impuestos puede inclinar una operación ajustada hacia cualquier lado.
Ocean County
- Precio medio de venta
- $477,500 Nov 2025
- Renta de mercado, 2 recámaras
- $2,328/mes
- Tasa efectiva de impuestos
- 1.42%
Dónde compran los inversionistas: Toms River, Brick, Lakewood, Point Pleasant, Seaside Heights
Nuestra casa. Demanda todo el año tierra adentro, ingreso por renta vacacional en la playa y una de las tasas de impuestos más bajas de esta lista.
Monmouth County
- Precio medio de venta
- $745,000 May 2026
- Renta de mercado, 2 recámaras
- $2,328/mes
- Tasa efectiva de impuestos
- 1.48%
Dónde compran los inversionistas: Asbury Park, Long Branch, Red Bank, Freehold, Middletown
Rentas en la costa más demanda de quienes viajan a Nueva York. Precios de entrada más altos; fuerte apreciación.
Bergen County
- Precio medio de venta
- $755,000 Jan 2026
- Renta de mercado, 2 recámaras
- $2,324/mes
- Tasa efectiva de impuestos
- 2.00%
Dónde compran los inversionistas: Hackensack, Fort Lee, Paramus, Englewood, Teaneck
Rentas premium a minutos de Manhattan. Las tasas de impuestos varían mucho por municipio (de 0.79% a 2.74%), lo que mueve la razón.
Middlesex County
- Precio medio de venta
- $540,000 Nov 2025
- Renta de mercado, 2 recámaras
- $2,486/mes
- Tasa efectiva de impuestos
- 1.82%
Dónde compran los inversionistas: New Brunswick, Edison, Perth Amboy, Woodbridge, Piscataway
Rutgers, el corredor farmacéutico y los empleadores de la Ruta 1 mantienen una base amplia de inquilinos.
Atlantic County
- Precio medio de venta
- $390,000 Nov 2025
- Renta de mercado, 2 recámaras
- $1,867/mes
- Tasa efectiva de impuestos
- 1.97%
Dónde compran los inversionistas: Atlantic City, Egg Harbor, Galloway, Hammonton, Margate
Los precios de entrada más bajos de la lista, fuerza laboral de los casinos todo el año y rentas vacacionales en la playa.
Precio medio de venta: páginas de mercado por condado de Redfin, mes indicado. Renta: Fair Market Rent de HUD, 2 recámaras, año fiscal 2026. Impuestos: tasa efectiva promedio del condado, SmartAsset / Censo de EE. UU. 2024. Las cifras cambian; su asesor corre los números actuales de la propiedad que le interesa.
Más allá de estos cinco: Newark, Paterson y East Orange para flujo de efectivo multifamiliar; Trenton y Camden para los precios de entrada más bajos del estado; New Brunswick y Perth Amboy por su amplia base de inquilinos; Toms River, Brick y Point Pleasant para ingreso todo el año más el verano. Prestamos en todo el estado.
Preguntas sobre préstamos DSCR, respondidas
Un préstamo DSCR (razón de cobertura del servicio de la deuda) es una hipoteca para propiedad de inversión que lo califica con el ingreso por renta que produce la propiedad, no con su ingreso personal. Si la renta cubre el pago de la hipoteca (un DSCR de 1.0 o más), puede calificar sin importar lo que muestren sus declaraciones de impuestos.
No. Los préstamos DSCR no requieren declaraciones de impuestos personales, W-2, talones de pago ni verificación de empleo. La calificación se basa en la renta de la propiedad comparada con su pago mensual: capital, interés, impuestos, seguro y cuotas de la asociación.
Un ratio de 1.0 o más califica en términos estándar, y 1.25 o mejor obtiene el mejor precio. Un 1.0 significa que la renta cubre exactamente el pago. También prestamos hasta un ratio de 0.75 con más pago inicial, y hay una opción DSCR sin ratio que omite el cálculo de la renta, con restricciones. Los préstamos de menos de $150,000 necesitan un ratio de 1.15. Su asesor confirma el requisito para su caso.
Normalmente 20–25% del precio de compra. El 20% es el mínimo, y requiere un puntaje de crédito de 720 y un ratio de 1.0 o mejor; las propiedades de 2–4 unidades y los condominios también se detienen en 80% de préstamo-valor. Por debajo de un ratio de 1.0, espere un pago inicial mayor. Se permiten fondos de regalo en ciertos casos.
Sí. Cerrar a nombre de una LLC u otra entidad es una de las razones principales por las que los inversionistas eligen préstamos DSCR. La LLC debe estar registrada en la División de Ingresos de Nueva Jersey y necesitará un acuerdo operativo. Su asesor le guía con la documentación de la entidad.
Sí. Los préstamos DSCR pueden financiar rentas de corto plazo y vacacionales, incluidas Long Beach Island, Point Pleasant y la zona de Atlantic City. Para rentas de corto plazo el ingreso suele tomarse del historial de renta o de una proyección de mercado. Revise la ordenanza de rentas de corto plazo de su municipio antes de comprar.
Hasta 20 propiedades financiadas por prestatario, el doble del límite convencional de diez, con un tope de diez préstamos o $5 millones con nosotros. Cada propiedad debe seguir cubriendo su propio pago.
Sí. Como el préstamo se suscribe sobre la propiedad y no sobre sus ingresos personales, los programas DSCR están disponibles para inversionistas extranjeros y titulares de ITIN que compran propiedades en Nueva Jersey. Prepárese para presentar pasaporte, estatus de visa y referencias de crédito del extranjero. Los residentes no permanentes tienen un máximo de 75% de préstamo-valor y pueden retirar efectivo.
Propiedades residenciales de inversión de 1 a 4 unidades en cualquier parte de Nueva Jersey: casas unifamiliares en renta, dúplex, tríplex, cuádruplex, condominios y casas adosadas, incluidos los condominios no garantizables. Las propiedades de 2–4 unidades y los condominios tienen un máximo de 80% de préstamo-valor, y las propiedades rurales califican hasta 20 acres. La propiedad no puede estar ocupada por el propietario. No califican las residencias principales, segundas viviendas, edificios de 5 o más unidades, cooperativas, terrenos ni construcción.
No hay expediente de ingresos que armar, así que el plazo lo marcan la tasación y el análisis de renta, no el papeleo. La mayoría de los préstamos DSCR cierran en cerca de 30 días; su asesor le da una fecha en cuanto se ordena la tasación.
Lectura para inversionistas
Respuestas más largas en la Base de conocimiento.
Consulte su operación con Greg.
Envíe la dirección, la renta y el precio. Recibe una respuesta directa sobre si califica y cómo se ve el pago, normalmente el mismo día.
O llame al 609-992-5356 para hablar directamente con Greg.
Los préstamos DSCR y Non-QM se gestionan a través de proveedores externos. Las guías mostradas son parámetros típicos de programa y varían según el programa, la propiedad y el perfil del solicitante; su asesor confirma las condiciones para su escenario. Esto no es un compromiso de préstamo. Todos los préstamos están sujetos a aprobación de crédito. Advisors Mortgage Group, LLC · NMLS #33041 · Igualdad de Oportunidad en la Vivienda.
¿No sabe si este programa es para usted? Pregunte, es gratis.
Un asesor local con licencia compara sus opciones y le dice para qué califica. Sin compromiso y sin afectar su crédito.